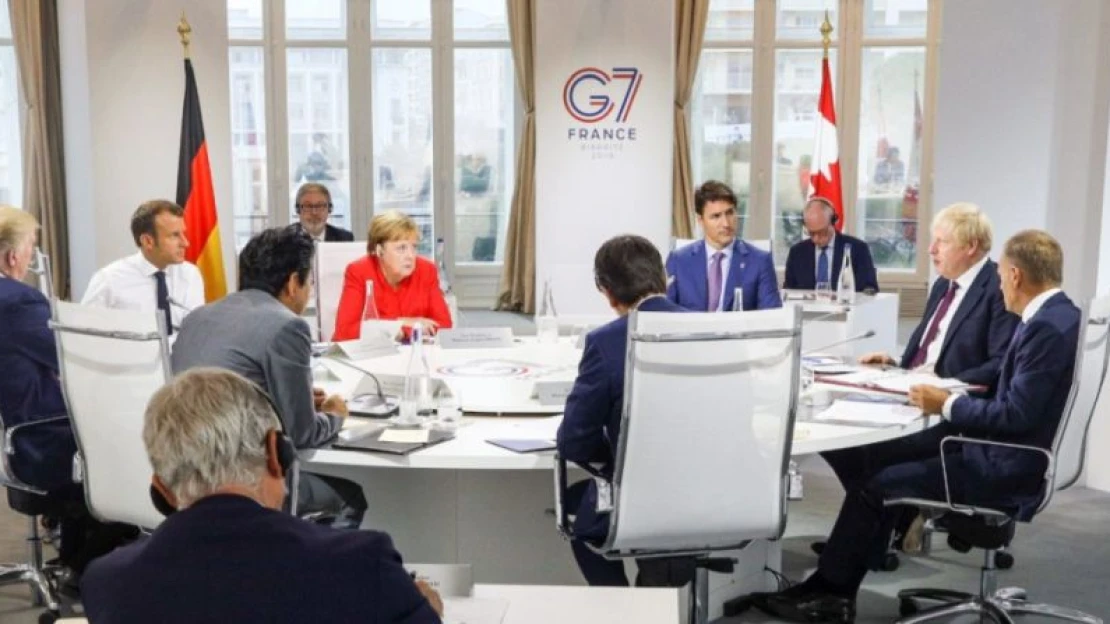
Két nemzetközi adóreformterv késztetheti arra a magyar adópolitika irányítóit, hogy újragondolják 2010 óta követett, de gyökereit tekintve már a 90-es évektől eredeztethető stratégiájukat. A globális minimumadó bevezetése jelen állás szerint elkerülhetetlennek tűnik, a hét legfejlettebb állam épp a hétvégén egyezett meg annak bevezetésében. Sok múlik a kulcs megállapított mértékétől és az adóalapba beszámítható adók körétől. Vendégszerzőnk írása.
Világszerte megfigyelhető tendencia, hogy a munkát és a tőkejövedelmeket terhelő adókat fokozatosan csökkentik, míg a fogyasztási adókat fokozatosan növelik. Ennek hátterében az áll, hogy a szakirodalom szerint a nagy adónemek közül a fogyasztást terhelő adók korlátozzák legkevésbé a gazdasági növekedést (ezek közé tartozik az általános forgalmi adó). A magyar kormány is ezt az utat választotta, amikor az évtized elején az adórendszer átfogó reformját elkezdte. Ennek eredménye a világ legmagasabb ÁFA-kulcsa (27%), az EU legalacsonyabb társasági adókulcsa (9%) és a rendkívül alacsonynak számító személyi jövedelemadó kulcs (15%).
Az eddig követett stratégia újragondolására késztetheti a markáns magyar adópolitika irányítóit két nemzetközi adóreform terv, amelyek példanélküli módon írhatják át sok ország adózási szabályait és alkalmazott kulcsait.