Hamarosan egy hónapja tart az iráni háború, aminek célja körül pont annyi a kérdés, mint az azt lezárni szándékozó béketárgyalások kapcsán. A dollár nagy nyertese egyelőre a harcoknak, a magyar tőzsde relatíve jól tartja magát, az arany és a nyugat-európai tőzsdék viszont minden lécet levertek.
Amióta az Egyesült Államok és Izrael február 28-án megtámadták Iránt, a tőkepiacok és a globális makrogazdasági kilátások tandemben álltak feje tetejükre. Legutóbb talán szűk egy éve láttunk ekkora felfordulást, mégpedig tavaly áprilisban, amikor is a frissen újrabeiktatott amerikai elnök eltökélte, hogy megvámolja a világot, és elkezdi lebontani az elmúlt évszázad nem csak gazdasági, de politikai és diplomáciai értelemben vett vívmányait is.
Az idén megkezdett rombolásnak ugyanakkor sokkal komolyabb hatásai lehetnek, mint a tavalyi TACO-nak (Trump Always Chickens Out, azaz Trump mindig meghátrál – az angolszász szaksajtó pont a vámháború kirobbantásakor bemondott, majd a kedvezőtlen piaci reakciót látva követeléseiből villámgyorsan rengeteget engedő Trump-alkupolitikát kezdte el így nevezni), ha az egyébként céljában sem teljesen egyértelmű háború nem ér hamarosan véget. Az iráni háború ugyanis nem potenciális, és nem jövőbeli hatásokkal jár, hanem olyanokkal, amit a világ minden táján már most is megéreznek az emberek.
Felrobbant az olajár, borultak a gazdasági kilátások
Az iráni háború legelső és legközvetlenebb következménye a nemzetközi olajár brutális emelkedése volt. Irán uralja ugyanis azt a Hormuzi-szorost, ahol a világ olajszükségletének 20%-a keresztülfolyik, a harcok kirobbanására pedig a siíta diktatúra relatíve gyorsan, március 2-án a szoros részleges, de szinte teljes lezárásával reagált. A nagyságrendeket érzékeltetendő, míg a szoroson nagyjából 100–130 hajtó kelt át egy átlagos napon a háború kitörése előtt, addig az elmúlt 24 órában mindössze 4 átkelő hajót regisztráltak.
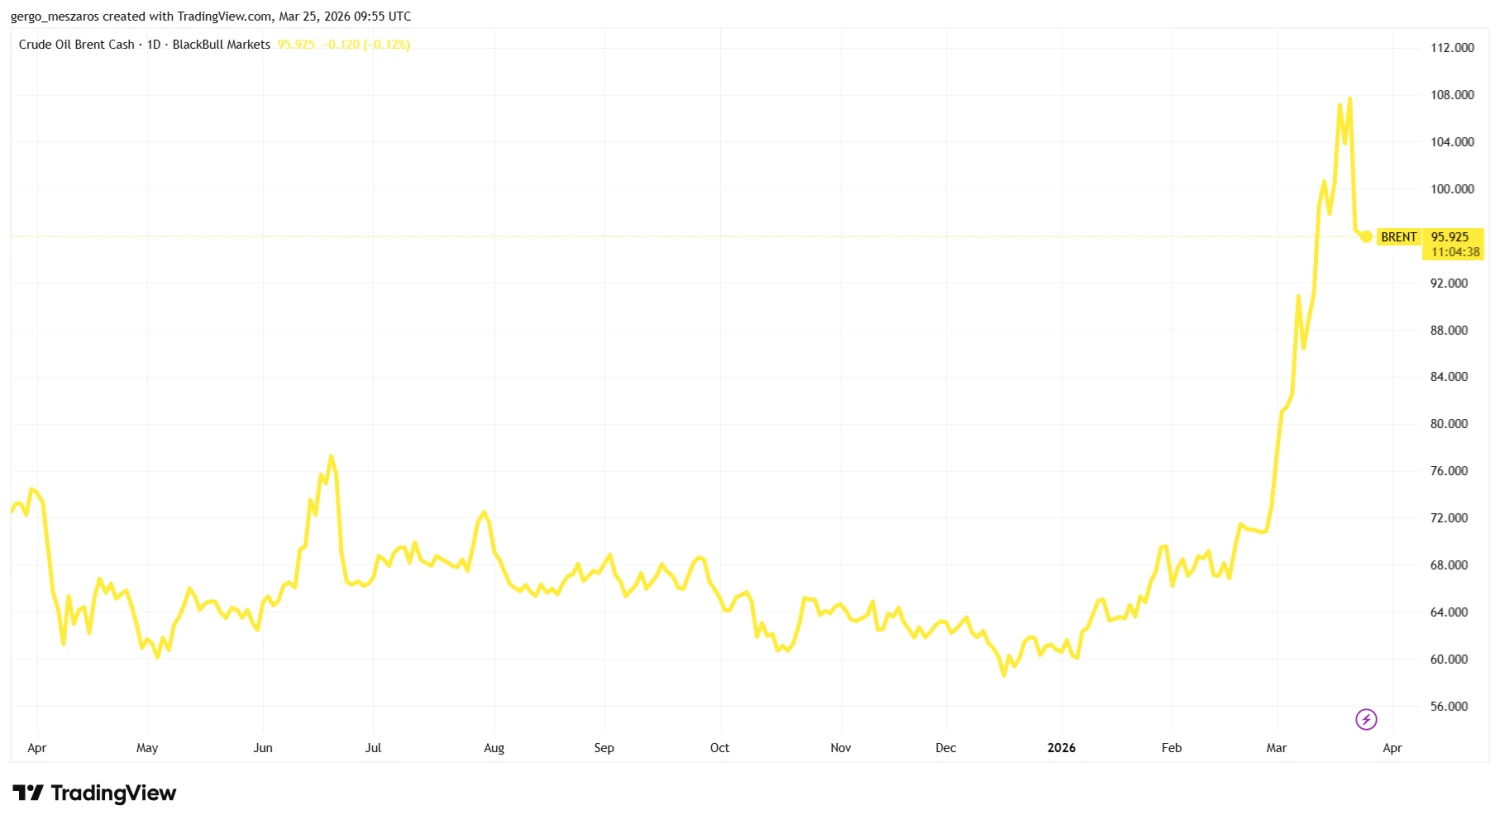
Ez megakasztotta az olaj kereskedelmét, bizonytalanná tette a világpiac kínálati oldalának fennmaradását, így a vevők számára hirtelen „semmi sem túl drága” alapon bármilyen pénzt elkezdett megérni a fekete arany. A brent olaj a Bloomberg adatai szerint jelenleg 37%-kal kerül többe, mint a háború kirobbanása előtti napon, de ez már egy relatív korrekciót jelent, a jegyzés ugyanis Trump békülékenységét (egy újabb potenciális TACO-t) látva nagyot esett, 50% feletti pluszból, azaz 110 dollár környékéről korrigált 95 dollár környékére.
 TradingView.com
Az olaj árának emelkedése egy kiemelten fontos tényező a világgazdaságban, a fekete arany ára ugyanis gyakorlatilag minden szegletébe beépül a mindennapi életünknek: az üzemanyagárak növekednek, ez növeli a szállítmányozók költségeit, akik ezt áthárítják a feldolgozókra, akik ezt tovább terhelik az ügyfelekre, akik megemelik végfogyasztói áraikat, hogy mindezt a költségnövekményt fedezni tudják. A dominó vége, hogy a kenyértől kezdve a cipőn át a szolgáltatásokig minden elkezd drágulni, azaz emelkedésnek indul az infláció, ez pedig azon túl, hogy az átlagembernek fáj, súlyos makrogazdasági hatásokkal is jár.
Az emelkedő infláció ugyanis a kamatok emelésére, vagy magasan tartására ösztönzi a jegybankokat, melyek egyik mandátuma az árstabilitás fenntartása. Ez lassítja a beruházásokat, szorosabbra fűzi a vállalati növekedést a hitelek költségének emelésén keresztül, ami a gazdasági növekedés elhalványulását hozza magával. Ennek a körnek egy olyan esetben, amikor nem kínálati, hanem keresleti sokk okozza az olaj áremelkedését, itt akár vége is lehetne, a csökkenő növekedés ugyanis visszafoghatja az olaj mint (ipari és mindennapi) üzemanyag iránti igényt, ami az ár süllyedését hozhatja magával – ezzel megoldódik a kezdeti probléma, és a dolgok elkezdhetnek visszaállni a szokásos medrükbe, lassan, de relatíve biztosan.
A jelen helyzet azonban nem ilyen: itt a kínálati oldal sérült meg, a kereslet relatíve változatlan, vagy legalábbis addig az, amíg a vállalkozások és a gazdasági szereplők képesek kifizetni (pontosabban úgy gondolják, hogy képesek lesznek a költségnövekményüket sikeresen továbbterhelni az ellátási láncon) a szükséges termékek árát.
A húrt viszont nem lehet a végtelenségig feszíteni, egy ponton a kínálat ugyanis eléri azt az árszintet, amit a fogyasztó már nem hajlandó vagy képes kiadni egy termékért, ez a pillanat pedig visszafelé indíthatja el a lavinát az ellátási láncon. A költségek továbbterhelése lehetetlenné válik, a marzsok vagy szűkülnek, vagy akár teljesen el is tűnnek, a vállalatok elkezdik leépíteni a munkaerőállományukat, akiknek így még kevesebb pénz marad a zsebében, amit szabadon költhet termékekre, így tovább csökken az általános fogyasztói kereslet, lejjebb kerül az árszínvonal, és így tovább.
Mindez a gazdasági teljesítmény visszaesését hozhatja magával, azaz recesszióba lökheti a világgazdaságot.
Ez persze csak egy leegyszerűsített váza a pontos makrogazdasági folyamatoknak, a trend azonban egyértelmű: a magas olajár a mindennapi élet minden szintjére hatással van, mégpedig jelentős, és negatív hatással, és ezt Trump is tudja – pont azért is meglepő, hogy egyáltalán rászánta magát a támadásra, főleg, hogy látszólag abban sem biztos az amerikai vezetés, hogy pontosan miért is tették mindezt. Amerikában egyébként 31%-kal nőttek az üzemanyagárak a támadás óta.
A jegybankok viszont már reagáltak is minderre: a hazánk számára is releváns intézmények közül az Európai Központi Bank, az amerikai Fed, és a Magyar Nemzeti Bank egyaránt megemelte az inflációs várakozásait, a tengerentúli szereplő kivételével pedig lejjebb kerültek a növekedési kilátások is – az MNB az idei inflációs várakozását 3,2-ről 3,8%-ra emelte, a GDP-növekedési ütemet pedig 2,4-ről 1,7%-ra vágta, a félelmek így egészen látványosan és roppantul gyorsan megjelentek a legfontosabb makrogazdasági szereplők körében is.
A piacon a félelem és a kamatpálya az úr