A politikai és gazdasági folyamatokat Pálfi Györggyel, a VIG (Vienna Insurance Group) Alapkezelő Zrt. részvény üzletágának vezetőjével és Péntek Gáborral, az Accorde Alapkezelő portfóliómenedzserével beszéltük át.
Karol Nawrocki nyerte meg a lengyel elnökválasztás második fordulóját június elején. Nawrocki kezdő politikus, új arc, a Kaczyński-féle PiS jelöltjeként a voksok 50,89 százalékát szerezte meg. A 42 éves történész a szintén PiS-es Andrzej Dudátváltotta az elnöki székben, így Lengyelországnak a következő két évben is kétpárti vezetése lesz.
A Polgári Platform (PO) vezette, européer Tusk-kormány fölött így továbbra is megmarad a populista elnöki vétó, ami a várakozások szerint a kultúrharcos témákon kívül – abortusz és LMBTQ-jogok – a jogállamisági és gazdasági reformokat is blokkolhatja. Sőt, fiatal kora és erősebb ukránellenessége révén Nawrocki Dudánál is aktívabb jobboldali elnök lehet.
A jobbratolódás már május 18-án látszott.
Az első forduló volt a meglepetés.
Az első forduló előtt a PO jelöltjének, Rafal Trzaskowski varsói főpolgármesternek 10 százalékpontos előnyt mértek, a választáson viszont csak 31,36 százalékot szerzett, a PiS-es Nawrocki 29,54 százaléka előtt mindössze 1,8 százalékponttal.
De a harmadik és negyedik helyre is szélsőjobboldali jelöltek futottak be. Slawomir Mentzen, vállalkozó, a gazdasági szélsőjobboldal értékeit képviselve 14,81 százalékot szerzett, míg Grzegorz Braun, antiszemita, idegenellenes politikus 6,34 százalékot.
„A választás előtti héten voltunk Varsóban egy konferencián, ahol egy lengyel kollégámmal beszéltük át a helyzetet. Akkor ő azt mondta, hogy ez annyira szoros lesz, hogy az időjárástól is függhet az eredmény.
Ő úgy számolt, hogy ha jó idő van, és az volt, akkor Varsóból meg a nagyvárosokból sokan kimehetnek a természetbe túrázni ahelyett, hogy szavaznának. Úgyhogy lehet, hogy pont ezen múlt”
– meséli Pálfi György, a VIG alapkezelő részvény üzletág vezetője és lengyel alapjának portfoliómenedzsere.
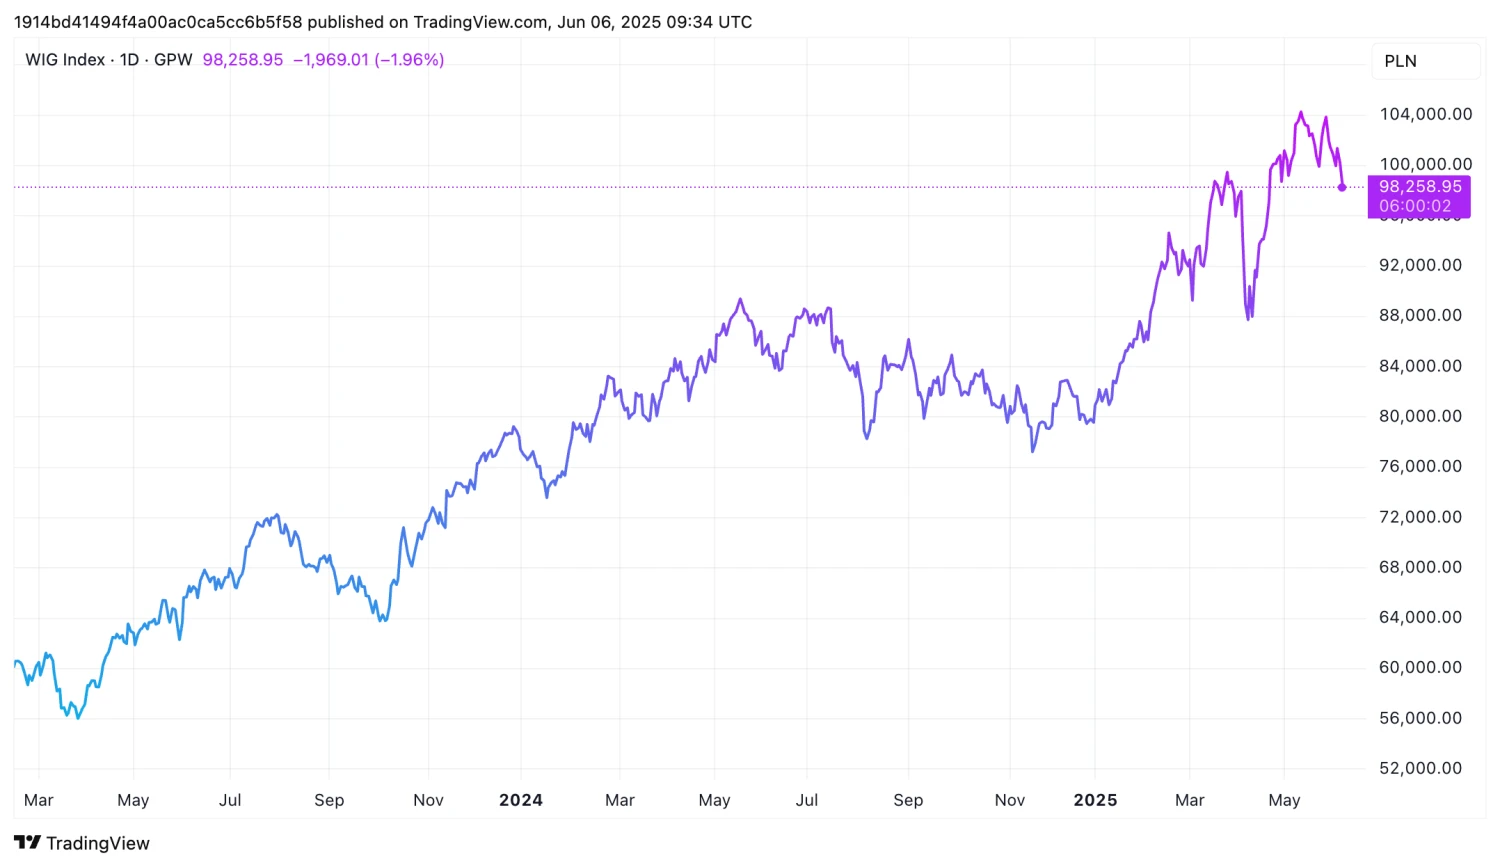
Ahogyan Pálfit és kollégáit is inkább az első forduló eredménye lepte meg, úgy a varsói tőzsdén sem voltak kilengések az eredmény hallatán. A Warsaw Stock Exchange General Index (WIG) 2025-ös menetelése után beárazta a piac a kialakult politikai gazdasági helyzetet.
A Warsaw Stock Exchange General Index (WIG) elmúlt két éves árfolyama 2025 június 6-án. Forrás: Tradingview.
Ez már önmagában is meglepő: a külföldi szemmel alapvetően sikeresnek tűnő, az elnöki vétó miatt sokszor béna kacsaként működő kormány nem tudja megerősíteni a saját hatalmát, így a választási ígéreteit továbbra sem tudja majd betartani, de a részben nekik köszönhető tőzsdei felfutás mégsem ér véget, a WIG mégsem korrigál. De akkor mi történt, hogy fél év alatt közel 25 százalékot emelkedett az index?
Jó hírek jó hírek hátán
A lengyel gazdaság erős teljesítménye és a tőzsde 2025-ös felpattanása várható volt, egy nagy és dinamikus, a régiós versenytársai – például Magyarország – mellett száguldásnak számító évi 4 százalékos ütemben fejlődő gazdaságról beszélünk. 1990-ben a magyar egy főre jutó GDP 68 százalékán állt a lengyel, három évvel ezelőtt azonban már le is hagyta, és azóta tovább tágult a különbség.
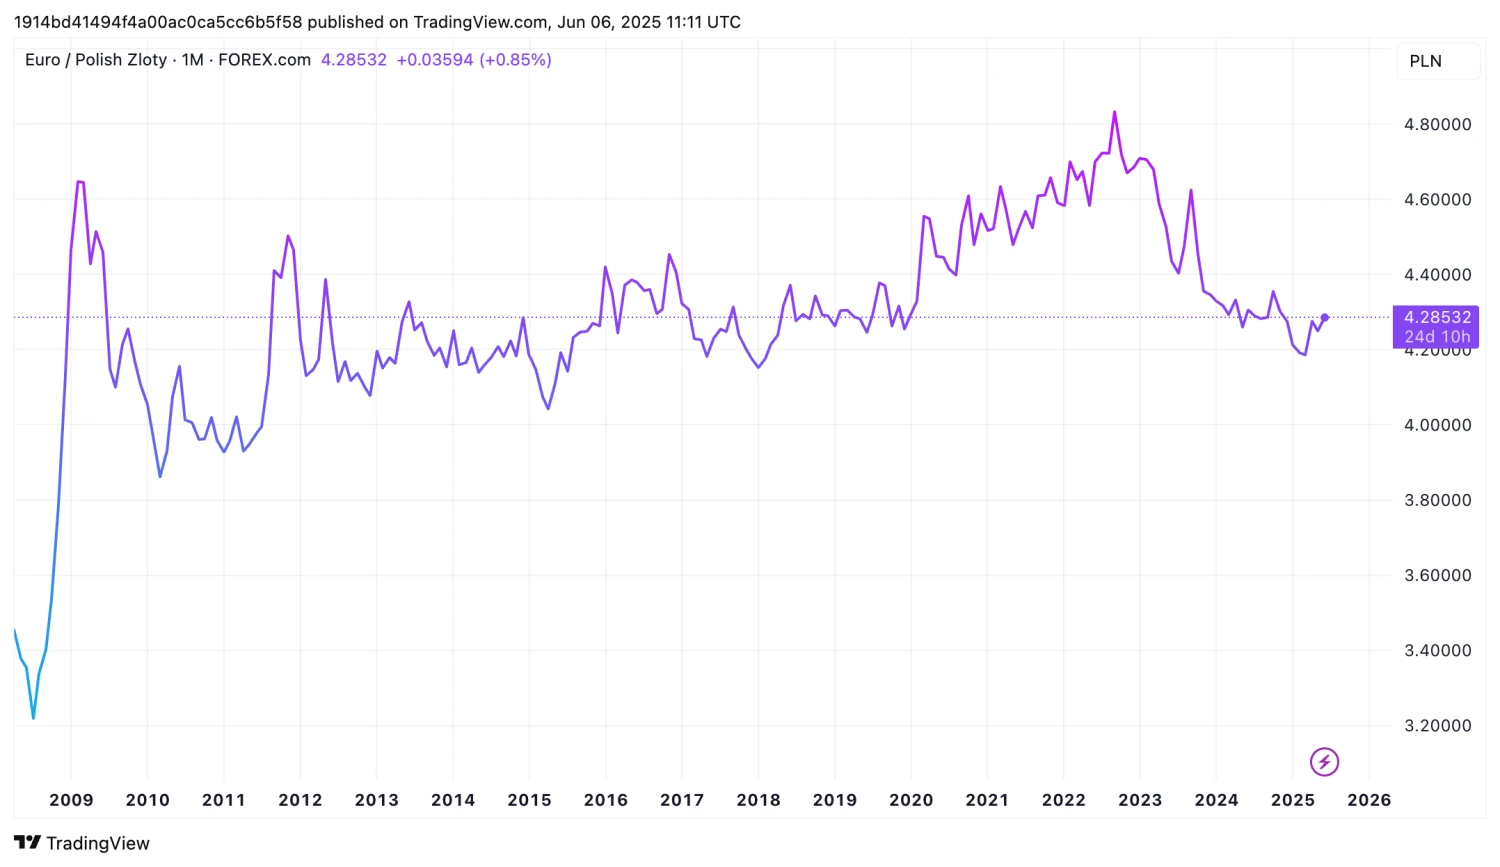
Euró-zlotyi keresztárfolyam 2025 június 6-án. A háború kitörése óta jelentően erősödni tudott a lengyel fizetőeszköz. Forrás: Tradingview.
Az erős makroszámokat – erős növekedés, a magyarnál jóval kisebb exportkitettség, stabil zlotyi – és az ebben rejlő lehetőségeket több dolog is visszafogta a kormányváltás előtti években:
- kitört az orosz-ukrán háború,
- a jogállamisági problémák – a legkritikusabb ezek közül a bírói függetlenség hiánya volt – nem érkeztek EU-s pénzek az országba,
- illetve nagyon sok állami cég működött politikai kinevezettek keze alatt, rendkívül hatékonytalanul.
Ezen folyamatokról és meglepően szerencsés, nagyjából egyidejű megoldásukról Pálfi György a Forbes.hu-nak részletesen beszélt.
„Az orosz-ukrán háború eleinte erősen éreztette a hatását. Van egy komoly háborús diszkont minden régiós részvényben, ami szépen lassan elkezdett kiárazódni. 2022 előtt 11 körül alakult a lengyel piac P/E aránya (A Price to Earnings mutató egy vállalat részvényének árfolyamát viszonyítja az általa megtermelt egy részvényre jutó nyereséghez – a szerk.), ami leesett nagyjából nyolcra, most pedig visszaemelkedett kilenc és félre” – mondta Pálfi, aki szerint hiába nem rajzolódtak még ki az ukrajnai béke konkrét körvonalai, a folyamatok gazdaságilag és politikailag jó irányba haladnak.
Ennek a történetnek a részét képezi Európa magáratalálása is. Gazdasági oldalról gondoljunk csak a német fiskális lazításra, vagy a dollárhegemónia gyengülésére, ezek mind éreztetik a hatásukat a lengyel piacokon, de biztonságpolitikai szempontból is, ha a fegyveripar és az infrastruktúrafejlesztés felpörgését nézzük.
„Tavaly alulteljesített a lengyel tőzsde. Mi már év elején mondtuk, hogy meg kell venni a lengyel piacot, az év végén pedig fogtuk a fejünket, mert amikor Trump hatalomra került, egy ideig azt árazta a piac, hogy vége van a lengyel sztorinak.
Európa kimozdulása a tetszhalott állapotból sokat számított.
Az S&P piaci kapitalizációja 50 billió dollár, az európai részvénypiacé 10 billió, tehát 10 ezer milliárd dollár, a lengyelé pedig fél. Ha Amerikából bejön egy egységnyi pénz az európai vagy a lengyel piacra, az sokkal többet jelent itt, mint amennyire kint hiányzik” – magyarázza a szakértő. „Amikor kiderült, hogy mégsem olyan stabil a dollár, és hogy simán gyengülhet, az megváltoztatta a hozzáállást az európai és a lengyel piachoz is.”
A másik erős hatás, ami megszűnt az elmúlt másfél évben, az a PiS okozta diszkont. A lengyel piac 2015-től 2023-ig a régiós versenytársaihoz képest lassan leárazódott. Ez azért volt, mert a tőzsdén is jegyzett lengyel állami cégekbe jellemzően gyenge és politikavezérelt menedzsmentet ültetett be a Morawiecki-kormány.
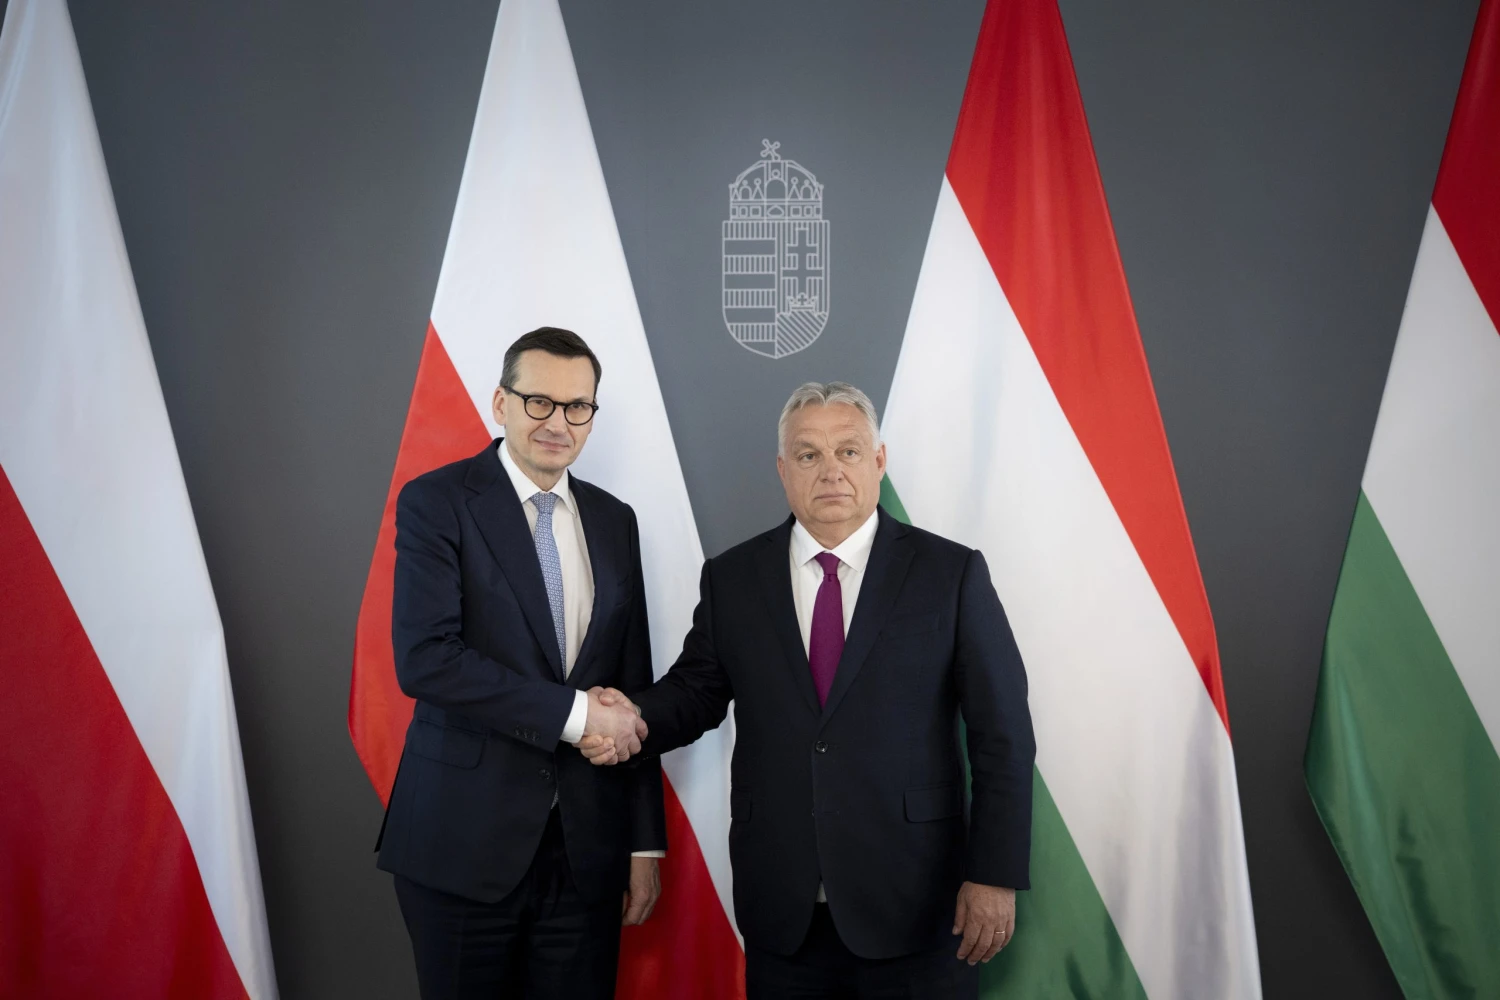
 Budapest, 2025. május 29.
A Miniszterelnöki Kommunikációs Fõosztály által közreadott képen Orbán Viktor miniszterelnök (j) fogadja Mateusz Morawiecki korábbi lengyel miniszterelnököt, az Európai Reformisták és Konzervatívok (ECR) elnökét a Karmelita kolostorban 2025. május 29-én.
MTI/Miniszterelnöki Kommunikációs Fõosztály/Fischer Zoltán
A legikonikusabb példa erre a PKN Orlen olajcég, ami azon túl, hogy politikai célok miatt túlnőtte magát, és egy irányíthatatlan óriássá vált, a piac legalapvetőbb szabályainak sem felelt meg.
Választási időszakban például messze piaci ár alatt árult üzemanyagot.
„A Tusk-kormány ezeknek az ügyeknek a végére is pontot tett, új menedzsmenteket neveztek ki, amelyek már sokkal hatékonyabban tudják használni a növekvő gazdaság adta lehetőségeket.” Pálfi szerint a cégek ilyen jellegű depolitizálása jól érezhető lökést adott a piacnak.
Az EU-s pénzek ügye egy fokkal komplexebb kérdés
„Az EU legnagyobb pozitívuma, illetve a kormány egyik legnagyobb eredménye, hogy az EU-s pénzeket jórészt sikerült kiszabadítania. Ebből viszont az EU több mindent megelőlegezett, például a bírói reformot, ami az elnöki vétó ellenszélében aligha jöhet össze. Innentől kezdve nagy kérdés, hogy mi lesz az EU-s pénzekkel, hány százalékát tudják végül lehívni” – mondta.
Nawrockinak komoly politikai ambíciói vannak, tehát valószínűleg sokkal keményebb lesz a kormánnyal szemben.
– ez is erősen akadályozhatja a reformfolyamatokat, végső soron pedig az EU-s pénzek sorsát.
Karol Nawrocki / Facebook
„Találkoztam lengyel építőipari cégek képviselőivel. Azt mondták, hogy az idei év még mindig a projektek előkészítéséről szól, ahogyan a tavalyi is. Hiába van már több mint másfél éve helyén az új kormány,
hiába szabadították ki egyből 2023 év végén az EU-pénzek nagy részét, ezek a projektek csak az idei év második félévében jelentek meg, mint hajtóerő”
– mondta Pálfi.
A WIG nem egy BUX
A varsói tőzsde a régió egyik legnagyobb, legszélesebb és leglikvidebb tőkepiaca, ami a lengyel csodában is nagy szerepet játszhatott. A tőzsdén több mint 400 tőzsdei céget találunk, amik közül a legnagyobb 20, illetve az azokat tömörítő WIG20 index már kellően nagy ahhoz, hogy nemzetközi intézményi befektetők is relatíve biztonságosan be tudjanak szállni.
„A régió többi országának nincs ilyen fejlett tőkepiaca. A befektetésre érkező nyugati pénzek egy szűk kapun próbálnak bezsúfolódni, ez a pénz most keresi a helyét. Azt gondolom, hogy ez az a folyamat, ami meg tudta tartani a WIG-et annak ellenére, hogy Nawrocki megválasztása és a status quo fennmaradása egy relatíve negatív meglepetés” – ezt már Péntek Gábor, az Accorde Alapkezelő portfóliómenedzsere mondta a Forbes.hu kérdésére.
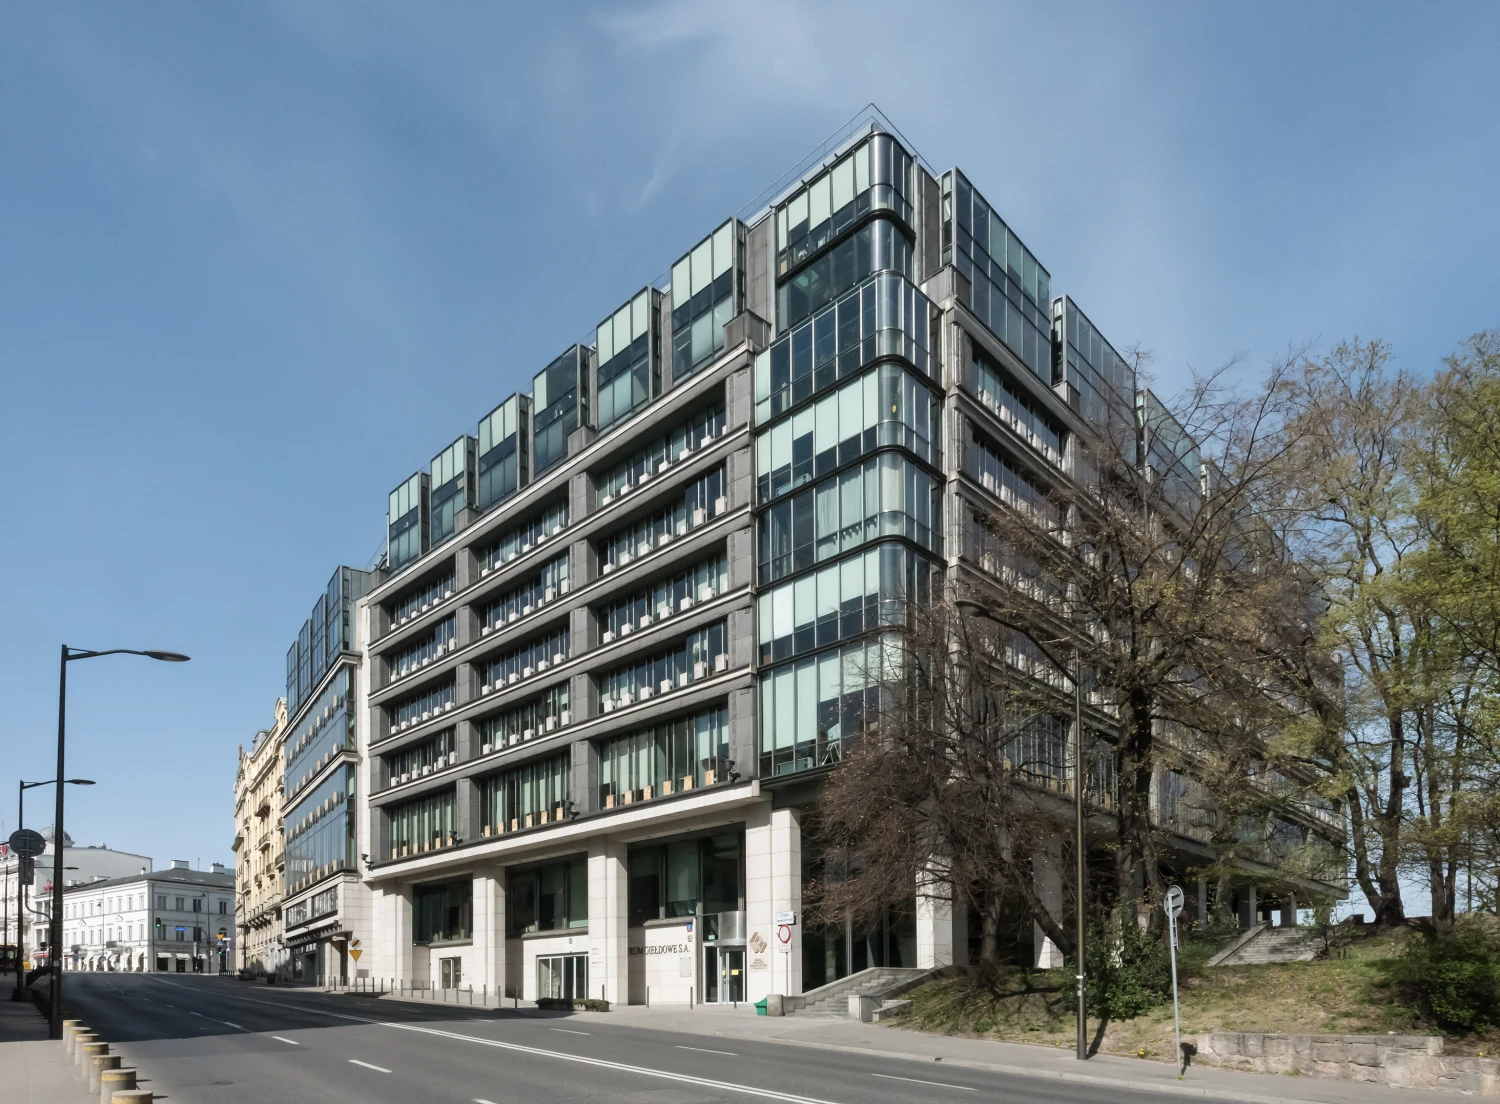
A varsói tőzsde épülete. Fotó: Wikipedia.
A lengyel piac érdekes sávban helyezkedik el a fejlődő, régiós és a nyugati tőzsdék között. A magyar, cseh, román piacokhoz képest egy drága, magas P/E-vel rendelkező piacról beszélhetünk, de a nyugat-európai indexekhez képest akár 50 százalékos diszkonton is találhatunk vezető lengyel papírokat. Péntek szerint a régiós dinamikák és a javuló eredményesség miatt a háború előtti időszak P/E-je fölé is eljuthat egy esetleges béke esetén a WIG.
A drágulást felülről a zlotyi tőkeköltsége, kvázi az eurozóna tagság hiánya korlátozhatja majd a lengyeleknél, de erről a hihetetlen tőzsdei felfutás ellenére is még kicsit korai lenne beszélni.
Olcsó kaja, olcsó ruha
A lengyel sikerrecept egy másik fontos lábát a kereskedelem adja. Régiós szinten mind az e-kereskedelemben, mind a fogyasztási cikkek területén erős pozíciókat építettek ki a lengyel cégek.
A Zabka és a Dino Polska a 7 Eleven és Penny lengyel megfelelői, ők az inflációs hullámon értek el szép profitokat, az olcsó tartós fogyasztási cikkeket forgalmazó ruha és cipőboltok, a Reserved, a CCC, vagy legújabban a Sinsay pedig a válság utáni évek reálbér-növekedésének nyertesei lehetnek.
De honnan ez a nagy eredményesség?
A vegyes politikai, illetve a kedvező geopolitikai és makrogazdasági helyzet mellett a lengyel tőzsde felépítése is hozzájárult a 2025-ös sikersztorihoz: egyrészt színes a felhozatal, a legkülönbözőbb cégek és piacok képviseltetik magukat a varsói tőzsdén az építőipartól a kiskereskedelemig, másrészt kiemelkedő szerepet játszanak a bankok.
„A lengyel tőzsdének nagy hatása van a lengyel makrogazdaságra és viszont. Nagyon nagy a bankok részesedése a tőzsdéből, de a másik oldalon az államnak is nagy részesedése van a bankokban, így a tőzsdében is. A WIG 20 indexben 20-ból 7 vállalatban van direkt vagy indirekt állami tulajdoni, ami jelentős” – mondta Péntek, aki szerint a bankok eredményessége a következő években rekordmagas lesz.
Kevéssé ismert, de a lengyel bankok még mindig nyögik a svájci frank hiteleket.
A svájci frank alapú hitelesek kártalanítása a legnagyobb bankoknál, például a PKO-nál, gyakorlatilag az eredményesség felét elvitte az elmúlt három évben, folyamatosan céltartalékolniuk kellett. A jelen várakozások alapján ez az utolsó év, amit ez jelentősebben érinteni fog, itt eltérő elemzések vannak, de nagyjából a piac eredményének egyharmadáról beszélünk. Ha ez megoldódna – és elvileg idén meg fog –, akkor ez a nettó profitban egy nagy ugrást tud jelenteni.”
A bankok fellendülésének van egy másik, fundamentálisabb oldala is. Ha akár csak részben is, de megérkeznek az uniós pénzek, megvalósul a bejelentett 650 milliárd zlotys infrastruktúra beruházási program és felpörög a védelmi ipar, akkor ahhoz a támogatott források mellett nagy mértékben hitelt is fel fog venni a vállalati szektor, ami a vállalati hitelezés fellendüléséhez vezethet.
2026-ban kezdődhet meg az új lengyel óriásreptér és az onnan induló gyorsvasúthálózat építése, a NATO GDP-arányos védelmi kiadásait is a lengyelek vezetik, a fegyveripar importját pedig a következő években 50 százalékban saját gyártmányú fegyverekre beszerzésére váltanák le.
„Építjük a Keleti Pajzsot, de ez a pajzs önmagában nem lenne elég, ha ti nem lennétek: több mint 200 ezer katona, akik készek megvédeni a lengyel földet, és akik ma már elég erősek ahhoz, hogy senki a világon ne merje támadni Lengyelországot” – mondta Donald Tusk miniszterelnök a Győzelem Napi beszédében 2025 május 8-án. Fotó: Donald Tusk / Facebook
„Még a választások előtt voltunk kint Varsóban” – meséli Péntek – „ ahol az egyik bank vezető makro-közgazdásza közel 20 százalékos vállalati hitelnövekedést várt a következő évre. Nyilván ez egy nagyon optimista szcenárió, de egyébként nem földtől elrugaszkodott. Ami ezt egy picit visszafoghatja, az az inflációs válság után megképződött vállalati tartalék, bár a beruházások elindításával ezt el fogják égetgetni, utána hitelt fognak felvenni. A kamatkörnyezet mérséklődésével pedig akár a lakossági hitelek is megtolhatják a bankszektort.”
Itt egy érdekes politikai szálra hívta fel a figyelmet Péntek. A jegybank elnöke PiS-es, és a tapasztalatok alapján a jegybanki pozícióját és az alapkamatot is hajlamos politikai célokra felhasználni:
a választásokig magasan tartani, aztán a választást megelőző hetekben, hónapokban drasztikusan lecsökkenteni.
Lengyel alapkamat alakulása. Forrás: NBP / Forbes-szerkesztés
Továbbra is vannak tehát alkotmányos kockázatok a lengyel rendszerben, amik közül néhány Nawrocki esetleges veresége esetén is megmaradt volna. Tusk bizalmi szavazása egy erős gesztus, de a gyakorlatban aligha lesz hatása. Marad az elmúlt két évben megszokott status quo, a befektetők továbbra is látják a lehetőséget a lengyel piacban. Az elnökválasztás következményeképp a távolban talán elkezdhetett derengeni egy következő PiS-kormány lehetősége, aminek az orosz-ukrán háború kifutása mellett hatása lehet a lengyel piac következő éveinek teljesítményére. Bárhogy is alakuljon, az idei év piaci teljesítménye után valószínűleg fogunk még hallani a varsói tőzsde felől.